Introdução: o desafio de cobrar assinaturas sem depender de cartão
Se a sua loja vende por assinatura, clube de produtos ou mensalidade — seja um clube de vinhos, um plano de manutenção ou uma caixa mensal de produtos — você já conhece o problema: cartão de crédito recusado, boleto que o cliente esquece de pagar, ou aquele Pix manual que depende de o cliente lembrar de escanear o QR Code todo mês. Isso gera inadimplência, trabalho manual de cobrança e perda de receita recorrente que já estava praticamente garantida. O pix automático cobrança recorrente chega justamente para resolver esse ponto de atrito, mas exige que o lojista entenda as novas regras do Banco Central e ajuste seus contratos e processos no ERP antes de migrar.
O que é o Pix Automático e por que o Banco Central criou essa modalidade
O Pix Automático é uma modalidade do Pix voltada especificamente para pagamentos recorrentes: mensalidades, assinaturas, planos e contas fixas. Segundo o Banco Central, o objetivo é oferecer uma alternativa ao débito automático e ao cartão de crédito recorrente, com custo menor e liquidação mais rápida (Banco Central, bcb.gov.br/pix). Diferente do Pix comum, em que o pagador precisa gerar ou escanear um QR Code a cada transação, o Pix Automático funciona com uma autorização prévia: o cliente autoriza uma única vez, no aplicativo do próprio banco ou instituição de pagamento, e as cobranças seguintes acontecem automaticamente na data combinada.
Para o lojista, isso significa três mudanças estruturais em relação ao Pix tradicional usado para cobranças recorrentes de forma manual:
- A cobrança deixa de depender de o cliente lembrar de pagar todo mês.
- O recebedor (a loja) precisa estar cadastrado como beneficiário de cobranças recorrentes junto ao seu banco ou provedor de pagamentos.
- O cliente mantém o direito de cancelar a autorização a qualquer momento, diretamente no aplicativo do banco — sem precisar entrar em contato com a loja.
Essa última regra é a que mais impacta a rotina do lojista: como o cancelamento é feito pelo pagador, sem intermediação da loja, o ERP precisa monitorar ativamente o status de cada assinatura para saber quando uma cobrança falhou por cancelamento e agir rapidamente.
Como funciona o fluxo de uma cobrança recorrente no Pix Automático
Autorização do pagador
O fluxo começa quando o cliente aceita autorizar a cobrança recorrente da sua loja. Isso pode ocorrer no momento da assinatura de um plano no seu e-commerce ou em loja física, com o cliente confirmando a autorização no aplicativo do banco dele. A autorização inclui informações como o valor máximo permitido, a periodicidade e o nome do recebedor — por isso é fundamental que o nome cadastrado no seu Pix seja o mesmo nome fantasia que o cliente reconhece, para reduzir contestações e cancelamentos por desconhecimento da cobrança.
Execução e liquidação da cobrança
Na data programada, o sistema do banco do pagador debita o valor automaticamente e transfere para a conta do recebedor, sem necessidade de nova ação do cliente. Se houver saldo insuficiente na conta do cliente, o Banco Central prevê tentativas de nova cobrança dentro de um prazo definido pela instituição financeira antes de considerar o pagamento como falho (Banco Central, bcb.gov.br/pix). Para o lojista, isso significa que uma falha de pagamento não é necessariamente definitiva no mesmo dia — o ERP precisa reconhecer o status “pendente de nova tentativa” e não cancelar o acesso do cliente ao produto ou serviço de forma prematura.
O que muda nas regras do Banco Central para cobranças recorrentes da sua loja
Para o lojista que já cobra recorrência via boleto, cartão ou Pix manual, a adoção do Pix Automático exige ajustes em três frentes: contratual, técnica e operacional.
- Contratual: os termos de assinatura precisam informar claramente que o pagamento será feito via Pix Automático, com o valor, a periodicidade e o procedimento de cancelamento descritos de forma explícita — a autorização do cliente é um consentimento formal, não uma simples aceitação de termos genéricos.
- Técnica: o meio de pagamento cadastrado no ERP e no checkout do e-commerce precisa suportar a criação da cobrança recorrente via API do banco ou de um provedor de pagamentos habilitado para Pix Automático, e não apenas a geração de QR Code estático.
- Operacional: a equipe financeira da loja precisa passar a monitorar cancelamentos feitos pelo cliente direto no banco, já que esse cancelamento não passa mais pelo atendimento da loja.
Um ponto que merece atenção redobrada: como o cliente pode cancelar a autorização em qualquer momento pelo aplicativo do banco, a loja deve ter uma rotina de conciliação diária das cobranças recebidas versus as esperadas, para identificar rapidamente assinaturas interrompidas e agir — seja tentando reter o cliente, seja suspendendo o acesso ao produto ou serviço.
Pix Automático comparado a outras formas de cobrança recorrente
Antes de migrar todas as assinaturas para o Pix Automático, vale comparar essa modalidade com as opções que o lojista já usa hoje.
| Critério | Pix Automático | Cartão de crédito recorrente | Boleto recorrente |
|---|---|---|---|
| Dependência de ação do cliente | Baixa (só na autorização inicial) | Baixa, mas sujeita a cartão vencido ou limite insuficiente | Alta (cliente precisa pagar manualmente) |
| Velocidade de liquidação | Imediata, no dia da cobrança | Depende do prazo da adquirente | 1 a 3 dias úteis após pagamento |
| Cancelamento pelo cliente | Direto no app do banco, sem passar pela loja | Requer contato com a operadora do cartão ou a loja | Simplesmente deixa de pagar |
| Custo por transação para a loja | Tende a ser menor que o cartão, conforme o provedor | Taxa de intermediação da adquirente | Taxa fixa por boleto emitido |
| Risco de inadimplência | Baixo, mas existe se não houver saldo na conta | Médio a alto (cartão recusado) | Alto (esquecimento é comum) |
Na prática, o Pix Automático tende a substituir melhor o boleto recorrente e o débito automático do que o cartão de crédito — para clientes que já preferem pagar no cartão para acumular pontos ou milhas, a loja pode manter as duas opções disponíveis no checkout.
Exemplo numérico: migrando uma assinatura de R$ 79,90 para Pix Automático
Imagine uma loja que vende um clube de assinatura de produtos de beleza por R$ 79,90 por mês, com 300 assinantes ativos, cobrados hoje via boleto.
- Custo atual por boleto emitido: R$ 3,50 por boleto × 300 assinantes = R$ 1.050,00 por mês em taxas.
- Taxa de inadimplência atual no boleto: 12% dos assinantes não pagam no vencimento, gerando 36 clientes inadimplentes por mês.
- Ao migrar para Pix Automático, supondo uma taxa média de R$ 1,20 por cobrança recorrente cobrada pelo provedor de pagamentos: 300 × R$ 1,20 = R$ 360,00 por mês em taxas — uma redução de R$ 690,00 mensais frente ao boleto.
- Se a inadimplência cair de 12% para 5% (patamar plausível, já que a cobrança é automática e não depende de o cliente lembrar de pagar), o número de assinantes inadimplentes cai de 36 para 15 por mês, recuperando 21 assinaturas × R$ 79,90 = R$ 1.678,00 em receita mensal adicional.
Somando a economia em taxas com a receita recuperada, a loja desse exemplo passaria a ter um ganho mensal estimado de R$ 2.368,00, sem contar a redução do tempo da equipe financeira gasto em régua de cobrança manual. Esses números são ilustrativos e devem ser recalculados com as taxas reais cobradas pelo banco ou provedor de pagamentos de cada loja.
Como adequar contratos de assinatura e mensalidades da sua loja
Antes de ativar o Pix Automático no checkout, revise três documentos e fluxos internos:
- Termos de assinatura: inclua uma cláusula específica informando que o pagamento recorrente é feito via Pix Automático, com o valor vigente, a data de cobrança e a forma de cancelamento pelo aplicativo do banco.
- Política de reajuste: como a autorização do Pix Automático pode ter um valor máximo definido pelo cliente, avise com antecedência quando houver reajuste de preço do plano, para que o cliente atualize a autorização e a cobrança não seja recusada por exceder o limite autorizado.
- Fluxo de suspensão e reativação: defina no ERP o que acontece quando uma cobrança falha — quantos dias de tolerância antes de suspender o acesso do cliente ao produto ou serviço, e como reativar automaticamente quando o pagamento for regularizado.
Lojas que vendem por marketplace ou em múltiplos canais também precisam garantir que o mesmo cliente, cadastrado com o mesmo CPF ou CNPJ, tenha uma única autorização ativa por plano — autorizações duplicadas geram cobrança em duplicidade e retrabalho de estorno.
Como o Vitry ERP ajuda em pix automático cobrança recorrente
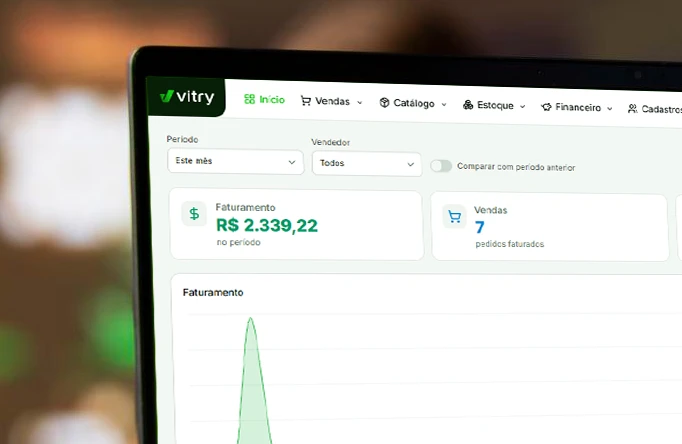
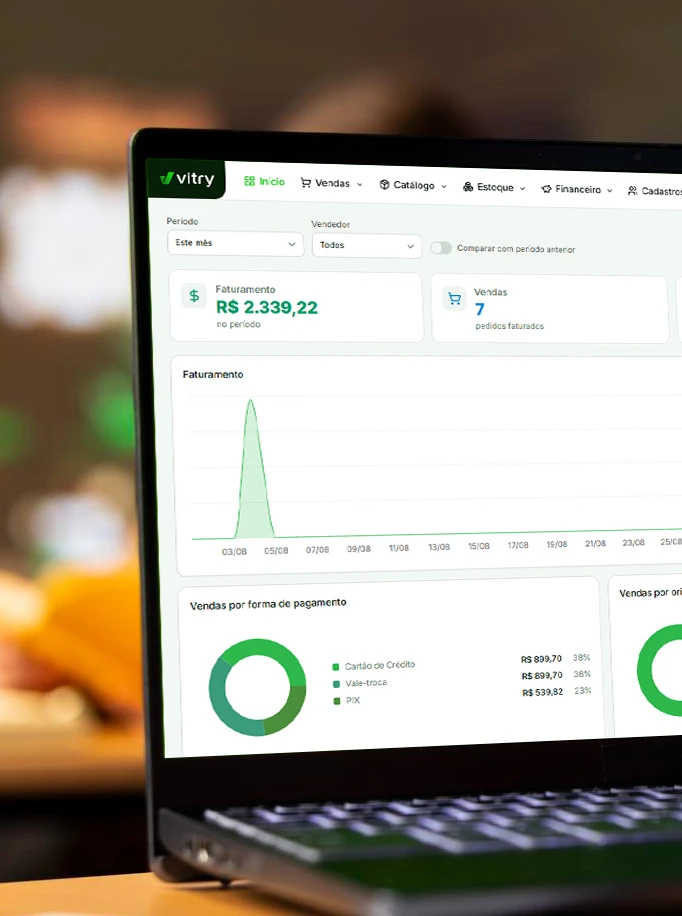
O Vitry ERP foi construído para lojistas que vendem por assinatura, plano ou mensalidade dentro do mesmo sistema que já controla estoque, financeiro e e-commerce. Veja como o Vitry apoia a transição para o Pix Automático:
- Cadastro de planos recorrentes: configure valor, periodicidade e regras de reajuste de cada assinatura direto no módulo de e-commerce nativo, sem depender de planilhas paralelas.
- Conciliação automática de recebimentos: o Vitry cruza as cobranças esperadas com os recebimentos confirmados via Pix Automático, sinalizando falhas e cancelamentos no painel financeiro no mesmo dia em que ocorrem.
- Régua de cobrança configurável: defina quantos dias de tolerância a loja concede antes de suspender o acesso do cliente inadimplente, com notificação automática por e-mail ou WhatsApp.
- Histórico de autorizações por cliente: acompanhe no cadastro de cada cliente se a autorização do Pix Automático está ativa, cancelada ou pendente, sem precisar consultar o banco manualmente.
- Relatórios de receita recorrente: visualize a receita mensal recorrente (MRR) da loja, separada por forma de pagamento, para acompanhar o impacto da migração do boleto ou cartão para o Pix Automático ao longo dos meses.
Perguntas frequentes
Pix Automático é obrigatório para minha loja?
Não. A adoção do Pix Automático é opcional tanto para a loja quanto para o cliente. A loja decide se quer oferecer essa forma de pagamento ao lado de outras, como cartão de crédito recorrente e boleto, e o cliente decide se autoriza ou não a cobrança recorrente pelo aplicativo do banco.
O cliente pode cancelar o Pix Automático sem avisar a loja?
Sim. O cancelamento da autorização é feito diretamente no aplicativo do banco do cliente, sem necessidade de contato prévio com a loja. Por isso, é essencial que o ERP monitore diariamente o status das cobranças para identificar cancelamentos rapidamente.
O que acontece se o cliente não tiver saldo na conta na data da cobrança?
O Banco Central prevê a possibilidade de novas tentativas de cobrança dentro de um prazo definido pela instituição financeira antes de considerar o pagamento como falho (Banco Central, bcb.gov.br/pix). A loja não deve suspender o acesso do cliente imediatamente após a primeira tentativa sem sucesso.
Pix Automático substitui o Pix tradicional para cobranças únicas?
Não. O Pix Automático é voltado especificamente para pagamentos recorrentes, com autorização prévia. Para vendas avulsas, o Pix tradicional com QR Code continua sendo a forma indicada.
Preciso trocar de banco para usar o Pix Automático na minha loja?
Não necessariamente, mas sua instituição financeira ou provedor de pagamentos precisa estar habilitado a oferecer cobranças via Pix Automático como recebedor. Verifique com seu banco atual se esse serviço já está disponível para contas de pessoa jurídica.
Conclusão
Pix automático cobrança recorrente certo é receita previsível certa. Ao ajustar contratos, revisar a régua de cobrança e monitorar cancelamentos em tempo real, o lojista transforma a assinatura de um risco de inadimplência mensal em uma fonte de caixa estável — sem depender da memória do cliente para renovar o pagamento todo mês.
Organize sua loja com o Vitry
Teste grátis por 7 dias, sem cartão de crédito.